

この請求書、先月も同じ差戻しをしましたよね
月初第3営業日の朝、経理部のSlackに残ったこの一文から、株式会社サードスコープの管理部門責任者である森田さん(仮名)は、請求・経費・会計チェックの進め方を見直し始めました。
筆者はこれまで、開発、営業、マーケティング、経営管理など、複数の現場を横断しながらAI導入を支援してきました。その中で何度も見てきたのは、「経理が遅い」のではなく、「経理に判断材料が集まりすぎている」という状態です。請求書、発注情報、領収書、経費規程、仕訳ルール、承認フロー、監査対応。どれも必要な確認ですが、月末月初に集中すると、現場は静かに詰まっていきます。
同社でも、請求書の証憑突合、経費精算の規程確認、会計仕訳チェックが月末月初に集中し、経理担当者、現場申請者、承認者が確認待ちに追われていました。支払先名の表記ゆれ、勘定科目の選択ミス、電子帳簿保存法に関わる添付・保存要件の確認漏れなどが、毎月似た形で発生していたのです。
現在は、Kanata上に構築した経理向けの業務実行AIエージェントが、請求書 自動化 AI、経費精算 AI、会計チェック AIとして定型確認を担い、人は例外判断と内部統制の確認に集中する運用へ移行しています。社内検証では、3か月間、請求書・経費精算・仕訳チェックの合計420件を対象に比較し、一次確認にかかる平均時間が1件あたり12分から6分へ短縮されました。ただし、この数値は同社の対象業務・処理件数・運用条件に基づくものであり、すべての企業で同じ結果を保証するものではありません。
この記事では、バックオフィス 自動化を進めたい経理・財務・管理部門に向けて、業務実行AIエージェントで証憑突合、仕訳ルール確認、異常検知、監査ログ管理をどう設計するかを整理します。目指すのは、月次決算を人海戦術で乗り切るのではなく、人が判断すべき例外と統制業務に時間を戻せる状態です。
ただし、AIエージェントは万能ではありません。規程整備、承認ルール、人による最終確認があって初めて、安全な運用になります。もし月末月初の確認業務に限界を感じているなら、自社の経理フローに重ねながら参考にしてみてください。
なぜ請求・経費・会計チェックは月末月初に詰まるのか
経理業務の負荷は、単に「処理件数が多い」ことだけで発生するわけではありません。現場を圧迫しているのは、確認すべき情報が複数のシステムや資料に分散し、その都度、人が照合しなければならない状態です。
請求書であれば、請求書PDF、発注書、納品情報、取引先マスタ、支払条件を確認します。経費精算であれば、領収書、申請内容、経費規程、承認ルート、プロジェクトコードを見ます。会計チェックであれば、勘定科目、税区分、部門、過去の仕訳、月次決算スケジュールを照らし合わせます。
一つひとつは小さな確認でも、月末月初に集中すると大きな負荷になります。
経理担当者が見ていたのは、金額だけではありませんでした。証憑があるか、規程に合っているか、前月と同じ処理か、監査で説明できるか。確認項目が多すぎて、毎月同じ場所で止まっていました
株式会社サードスコープ 管理部門責任者 森田さん(仮名)
筆者が経理部門の業務整理に入るとき、最初に見るのはツールではありません。まず、確認材料の置き場所を見ます。請求書の格納先、承認フロー、社内規程、過去の処理履歴、担当者のメモ。そこにあるのは、単なる事務作業ではなく、会社の支払いと会計を止めないための暗黙知です。
この暗黙知は、経理業務の品質を支える一方で、属人化の原因にもなります。ベテランであれば、「この取引先は社名表記が揺れやすい」「この部門は交際費と会議費の判断が迷いやすい」といった感覚で確認できます。しかし、その感覚が一人の頭の中に閉じていると、担当者が休んだ日や異動した後に同じ品質を保つことが難しくなります。
また、現場申請者から見ると、差戻し理由が分かりにくいという問題もあります。
なぜ差戻されたのかが分からず、経理に聞き直していました
営業部マネージャー
経理側は丁寧に確認しているつもりでも、現場側には「また止められた」と見えてしまうことがあります。この認識のズレも、月次決算を圧迫する要因になります。
経理、申請者、承認者の誰かが悪いわけではありません。問題は、確認作業の多くが人の記憶と個別対応に依存していることです。ここに、業務実行AIエージェントを入れる余地があります。
業務実行AIエージェントが担えること
請求書 自動化 AI、経費精算 AI、会計チェック AIと聞くと、すべての経理判断をAIに任せるイメージを持つかもしれません。しかし、現実的な導入では、AIエージェントの役割を「最終判断者」ではなく「定型確認の実行者」として設計することが重要です。
筆者はAI導入の相談を受けるとき、最初に「AIにどこまで任せたいですか」ではなく、「人が最後に責任を持つべき判断はどこですか」と聞くようにしています。経理や会計の領域では、この問いが特に重要です。
業務実行AIエージェントが得意なのは、決められたルールに沿って情報を確認し、差異や不備を見つけ、人に分かる形で返すことです。ここでいう業務実行AIエージェントとは、単に質問に答えるチャットではなく、特定の業務ルール、入力情報、確認項目、出力形式に沿って、業務上の確認や整理を支援するAIのことです。
たとえば、次のような処理が対象になります。
- 請求書と発注情報の金額・取引先・日付を照合する
- 領収書の添付有無と申請内容の整合性を確認する
- 経費規程に照らして、上限金額や対象外項目をチェックする
- 仕訳ルールに基づいて、勘定科目や税区分の候補を提示する
- 過去の処理傾向と異なる取引を異常検知として抽出する
- 確認結果を監査ログとして残す
一方で、AIエージェントに任せるべきではない領域もあります。たとえば、例外承認、規程の解釈変更、取引先との交渉、監査対応の最終説明、決算数値への責任判断などです。
つまり、経理 業務実行AIエージェントの導入は、人の仕事をなくすためではありません。人が判断すべき仕事に集中できるように、確認作業の前処理を整えるためのものです。
ここを誤ると、AI導入は危うくなります。AIが「問題なし」と出したから承認する、AIが「この勘定科目でよい」と出したから仕訳を確定する。そうした運用は、一見すると効率的ですが、内部統制の観点では説明責任が曖昧になります。
AIは、経理担当者の代わりに責任を負う存在ではありません。人が判断するための材料を、速く、揃った形式で、抜け漏れ少なく提示する存在です。
請求書 自動化 AIで証憑突合を効率化する
請求書処理でまず効果が出やすいのは、証憑突合の自動化です。証憑突合とは、請求書、発注書、納品書、契約書などの根拠資料を照らし合わせ、金額や取引内容が一致しているかを確認する作業です。
請求書はフォーマットこそ取引先ごとに異なりますが、確認すべき項目はある程度共通しています。
| 確認項目 | 確認内容 |
|---|---|
| 取引先名 | 発注情報や取引先マスタと一致しているかを確認します。 |
| 請求日・支払期日 | 支払条件や月次処理の対象期間と整合しているかを確認します。 |
| 請求金額・消費税額 | 発注金額、納品情報、税区分と照合します。 |
| 発注番号・納品日 | 発注書や納品情報と紐づくかを確認します。 |
| 振込先情報 | 登録済みの支払先情報と差異がないかを確認します。 |
| 明細内容 | 契約内容、発注内容、納品内容と矛盾がないかを確認します。 |
| インボイス登録番号 | 適格請求書として確認が必要な場合に、登録番号や記載事項を確認します。 |
AIエージェントは、請求書からこれらの情報を抽出し、発注データや納品データと照合します。完全一致しない場合でも、表記ゆれの可能性があるものを候補として示せます。
たとえば、「株式会社サードスコープ」と「サードスコープ Co., Ltd.」のような表記ゆれは、人が毎回目視で確認すると負担になります。AIエージェントが候補を提示し、「同一取引先の可能性あり」と表示できれば、人は最終確認に集中しやすくなります。
筆者が現場でよく見るのは、こうした小さな表記ゆれが、月次決算の終盤で大きなストレスになる場面です。金額は合っている。発注内容もおそらく合っている。しかし、取引先名が少し違う、発注番号の記載位置が違う、請求明細の表現が前月と違う。そのたびに担当者が目視で過去資料を開き、確認して、メモを残す。この作業が積み重なると、経理部門の時間は静かに削られていきます。
重要なのは、AIが判断した結果だけでなく、なぜそう判定したのかを残すことです。
「金額が一致しました」だけでは、監査ログとしては不十分です。どの請求書の、どの項目を、どの発注データと照合し、どの時点で、誰が確認したのかを残す必要があります。
また、インボイス制度の下では、仕入税額控除の要件として、一定の事項を記載した帳簿および適格請求書等の保存が求められます。請求書チェックの自動化では、インボイス登録番号や消費税額の確認も、運用上の確認項目に含めておくとよいでしょう。
Kanataのように、プロジェクトごとに利用者、参照データ、AIチャットを分けられる環境では、請求書チェック用のAIと、経費精算用のAIを混在させずに運用できます。経理部門のように機密性と説明責任が求められる業務では、用途ごとに参照情報を分ける設計が有効です。
請求書の自動化で大切なのは、「全件をAIだけで処理すること」ではありません。全件を同じ基準で一次確認し、人が見るべきものを前に出すことです。
経費精算 AIで差戻しを減らす
経費精算は、AIエージェントの効果が見えやすい一方で、運用設計を誤ると混乱しやすい領域です。理由は、経費精算には「正解が明確な確認」と「会社ごとの判断が必要な確認」が混在しているためです。
たとえば、領収書が添付されているかどうかは比較的明確です。申請日、金額、支払先、利用目的の記載有無も確認しやすい項目です。
一方で、「この会食は交際費か会議費か」「この交通費は出張旅費として認められるか」「この備品購入は消耗品費か備品扱いか」といった判断は、会社の規程や過去の運用に依存します。
この領域で筆者が大事にしているのは、AIに「正解を出させる」のではなく、「確認すべき論点を揃えさせる」ことです。経費精算の現場では、申請者も悪気があって間違えているわけではありません。多くの場合、どの規程を見ればよいか、どの情報を補足すればよいかが分からないだけです。
そのため、経費精算 AIを導入する際は、まず経費規程、出張規程、承認ルール、よくある差戻し理由を整理します。これらをAIが参照できる状態にすることで、回答や確認結果のばらつきを抑えやすくなります。
AIエージェントには、次のような役割を持たせます。
- 申請内容と領収書の不一致を検出する
- 経費規程に照らして、対象外の可能性がある項目を示す
- 勘定科目の候補を提示する
- 添付漏れや日付不整合を指摘する
- 差戻しコメントの下書きを作成する
特に効果が出やすいのは、差戻しコメントの標準化です。
経理担当者によってコメントの書き方が違うと、申請者は何を直せばよいのか迷います。AIエージェントが「不足している情報」「参照した規程」「次にやるべき対応」を一定の形式で返せば、申請者の修正も早くなります。
領収書の日付と申請日が一致していません。社内の経費規程では、実際の利用日と証憑の日付を確認する運用にしています。利用日が異なる場合は、利用日が分かる補足情報を追記してください
このように、感覚的な差戻しではなく、根拠と対応をセットで伝えることで、経理と現場のやり取りが短くなります。
また、差戻しコメントのトーンも重要です。強い口調で「不備です」と返すと、現場側には責められているように見えることがあります。一方で、曖昧に書きすぎると、修正内容が伝わりません。AIエージェントには、丁寧でありながら、修正すべき点が明確に分かる表現を出させる必要があります。
経費精算 AIは、経理担当者を楽にするだけでなく、申請者にとっても「何を直せばよいか分かる」状態をつくるための仕組みです。
会計チェック AIで仕訳ルールと異常検知を支援する
会計チェック AIの役割は、仕訳を自動で確定することではありません。むしろ、仕訳ルールから外れている可能性のあるものを早く見つけ、人に戻すことです。
会計チェックでは、次のような観点が重要になります。
- 勘定科目が過去処理と一致しているか
- 税区分に誤りがないか
- 部門コードやプロジェクトコードが正しいか
- 同じ取引先で急に金額が増減していないか
- 通常とは異なるタイミングで処理されていないか
- 毎月発生する費用が計上漏れになっていないか
AIエージェントは、過去の仕訳パターンやルールを参照しながら、通常と異なる処理を検出できます。
たとえば、毎月「通信費」として処理されていた取引先の請求が、ある月だけ「外注費」として登録されている場合、AIは「過去の処理と異なる可能性あり」と示せます。これにより、担当者は全件を目視するのではなく、確認が必要なものから優先的に見られます。
筆者は、会計チェック AIの価値は「正解を当てること」よりも、「違和感を早く見つけること」にあると考えています。経理担当者が月次決算で疲弊する理由の一つは、すべての処理に同じ集中力を求められることです。しかし実際には、問題がない処理もあれば、慎重に見るべき処理もあります。
AIエージェントが通常処理と例外候補を分けてくれるだけで、人の集中力の使い方は変わります。
異常検知の設計では、AIに過度な判断をさせないことが大切です。
「これは誤りです」と断定するのではなく、「過去6か月の処理と異なります」「同一取引先の平均金額より大きく増加しています」「登録された仕訳ルールと一致しません」といった形で、根拠を示しながら人に確認を促す設計が適しています。
会計は、最終的には説明責任が求められる領域です。AIの出力は、判断そのものではなく、判断材料として扱う必要があります。
経理向け業務実行AIエージェントを運用する流れ
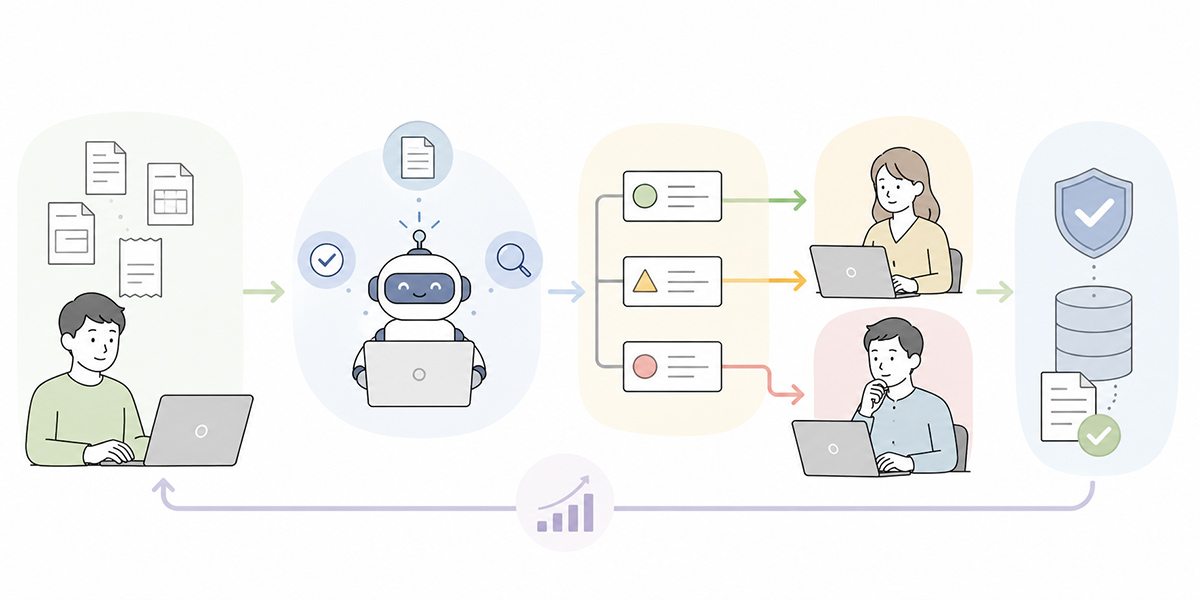
経理向けの業務実行AIエージェントを構築する場合、いきなりすべての経理業務を対象にする必要はありません。むしろ、最初は範囲を絞った方が安全です。
筆者が支援する場合も、最初の設計では「何を自動化するか」より先に、「どこから始めれば現場が怖がらずに使えるか」を考えます。AI導入は、正しい設計だけでなく、現場が使い続けられる導入順序が重要だからです。
対象業務を一つに絞る
最初から請求書、経費精算、会計チェックのすべてを対象にすると、確認項目や関係者が多くなりすぎます。まずは、月次で件数が多く、確認ルールが比較的明確な業務から始めます。
たとえば、経費精算の領収書チェック、請求書の支払先名・金額確認、定型的な仕訳チェックなどです。
最初の対象業務は、経営インパクトの大きさだけで選ばない方がよい場合もあります。現場でルールが言語化されていて、関係者が少なく、改善効果を測りやすい業務を選ぶ方が、初期導入は成功しやすくなります。
規程とルールを整理する
AIエージェントに正しく確認させるには、社内のルールが整理されている必要があります。
経費規程、出張規程、請求書処理ルール、仕訳ルール、承認フロー、過去のFAQ、よくある差戻し理由などを集めます。そのうえで、AIが参照してよい資料、参照してはいけない古い資料、担当者だけが確認すべき資料を分けます。
このとき、古い規程や例外運用が混ざっていると、AIの回答も不安定になります。登録前に、どの資料を正とするのかを決めることが重要です。
Kanataのように、AIに参照させたい社内資料やプロンプトを業務単位で整理できる環境では、経費規程、請求処理ルール、仕訳ルール、差戻しテンプレートを分けて管理できます。特に、複数部署で使う場合は、参照資料の管理者と更新ルールを明確にしておくことが重要です。
AIチャットを業務ごとに分ける
請求書チェック、経費精算チェック、会計仕訳チェックでは、確認観点が異なります。そのため、一つのAIチャットにすべてを詰め込むよりも、業務ごとに分けた方が運用しやすくなります。
たとえば、次のように分けます。
- 請求書チェックAI
- 経費精算チェックAI
- 仕訳確認AI
- 規程確認AI
- 監査ログ確認AI
役割を分けることで、プロンプトや出力形式も安定します。
これは、筆者がプロダクト開発や業務システム設計でもよく使う考え方です。万能な一つの仕組みをつくるより、目的ごとに小さく分けた方が、現場では運用しやすくなります。AIエージェントも同じです。
出力フォーマットを決める
AIエージェントの出力は、担当者が確認しやすい形式にそろえる必要があります。
| 項目 | 内容 |
|---|---|
| 判定結果 | 問題なし/要確認/差戻し候補 |
| 確認項目 | 金額、日付、取引先、証憑、規程、仕訳ルール |
| 根拠 | 参照した規程名、ルール、過去処理 |
| 推奨対応 | 承認、差戻し、上長確認、経理確認 |
| 備考 | AIが判断できなかった点 |
この形式を固定すると、担当者ごとの確認品質のばらつきを抑えられます。
AIの出力は、自由文のままだと読む人によって解釈が変わります。経理業務では、文章の自然さよりも、確認結果が揃っていることの方が重要です。したがって、表形式やラベル付きの出力を基本にするのが実務的です。
月次で誤判定と未判定を見直す
AIエージェントは、導入して終わりではありません。運用しながら改善する必要があります。
月次で、次のような項目を確認します。
- AIが誤って問題なしとしたもの
- AIが過剰に要確認としたもの
- 人が判断に迷ったもの
- 規程やルールが不足していたもの
- 差戻しが多かった項目
- 現場から問い合わせが多かった項目
これらをもとに、参照資料、プロンプト、確認ルールを更新します。業務実行AIエージェントの価値は、継続改善によって高まります。
筆者は、AI導入の成否は初期構築よりも、運用開始後の1か月目と3か月目に出ると考えています。最初の1か月で現場が違和感を出し、3か月目でルールを更新できる組織は、AI活用が定着しやすくなります。
内部統制を崩さないために必要な設計
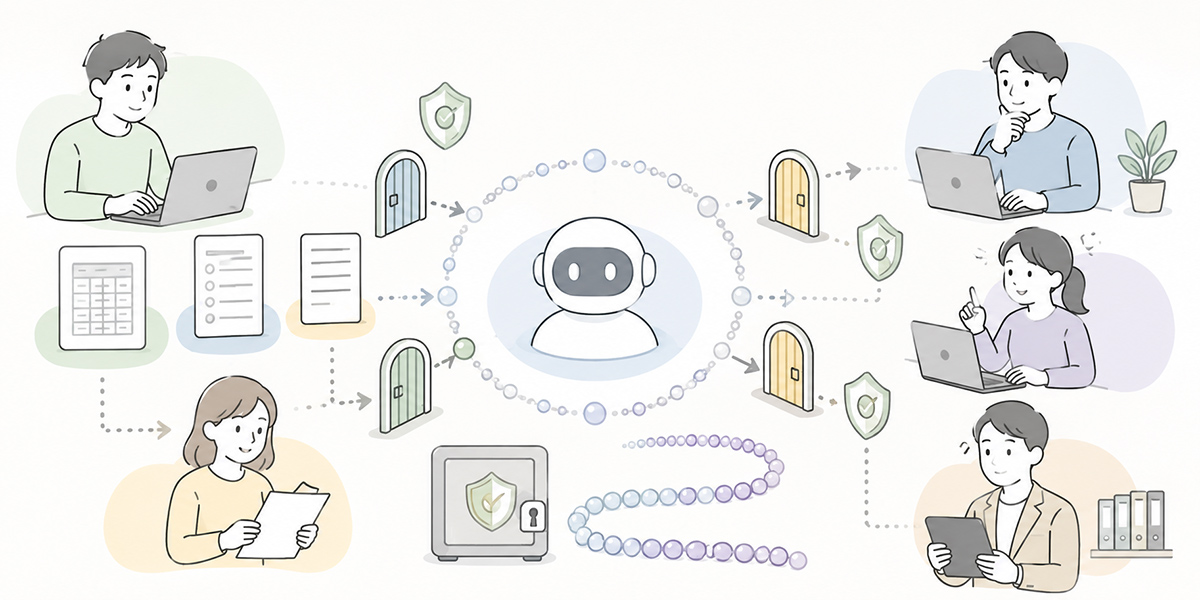
経理業務にAIを導入するとき、効率化だけを見てはいけません。請求、経費、会計は、内部統制と密接に関わる業務です。
内部統制とは、業務が適切に行われるようにするためのルール、承認、記録、監視の仕組みです。経理業務では、不正防止、誤処理の防止、決算数値の信頼性確保などに関わります。
そのため、AIエージェントを導入する際は、次の3つを明確にする必要があります。
誰が最終判断するのか
AIが「問題なし」と出しても、それを最終承認にしてはいけません。承認者や経理担当者が、必要な範囲で確認する設計にします。
特に、金額が大きい取引、例外処理、規程外の申請、月次決算に影響する仕訳は、人の確認を必須にするべきです。
AIエージェントは、判断を支援する存在です。責任を移す存在ではありません。この線引きを最初に決めておくことが、安心して使い続けるための前提になります。
どの情報を監査ログとして残すのか
監査ログとは、誰が、いつ、何を確認し、どのような判断をしたかを後から追跡できる記録です。AI活用においては、AIの判定結果だけでなく、判断の根拠も残す必要があります。
具体的には、次のような情報です。
- 対象となった申請や請求書
- AIが確認した項目
- 参照した規程やルール
- 判定結果
- 人が確認・承認した日時
- 最終的な処理結果
これにより、後から「なぜこの処理をしたのか」を説明できます。
筆者は、監査ログを「守りの記録」だけでなく、「改善の材料」としても見るべきだと考えています。どこで差戻しが多いのか、どの規程が読まれていないのか、どの部門で同じ不備が繰り返されているのか。ログを見れば、経理業務の改善テーマが見えてきます。
どの範囲をAIに任せないのか
AI活用では、任せる範囲だけでなく、任せない範囲を決めることも重要です。
たとえば、次のようなものです。
- 規程そのものの解釈変更
- 例外承認
- 決算数値の最終確定
- 監査法人への正式回答
- 税務判断
- 法的判断
- 経営判断を伴う会計処理
これらは、AIが材料を整理することはできても、最終判断を担うべきではありません。
AIに任せない範囲を明確にすることは、AI活用に消極的になることではありません。むしろ、安全に任せられる範囲を広げるための設計です。
なお、AIの活用にあたっては、事業者がリスクを把握し、人間による適切な関与や説明責任を設計することが重要です。AIを業務に組み込む場合は、社内の情報管理や利用ルールとあわせて、AIガバナンスの観点も確認しておく必要があります。
よくある失敗パターン
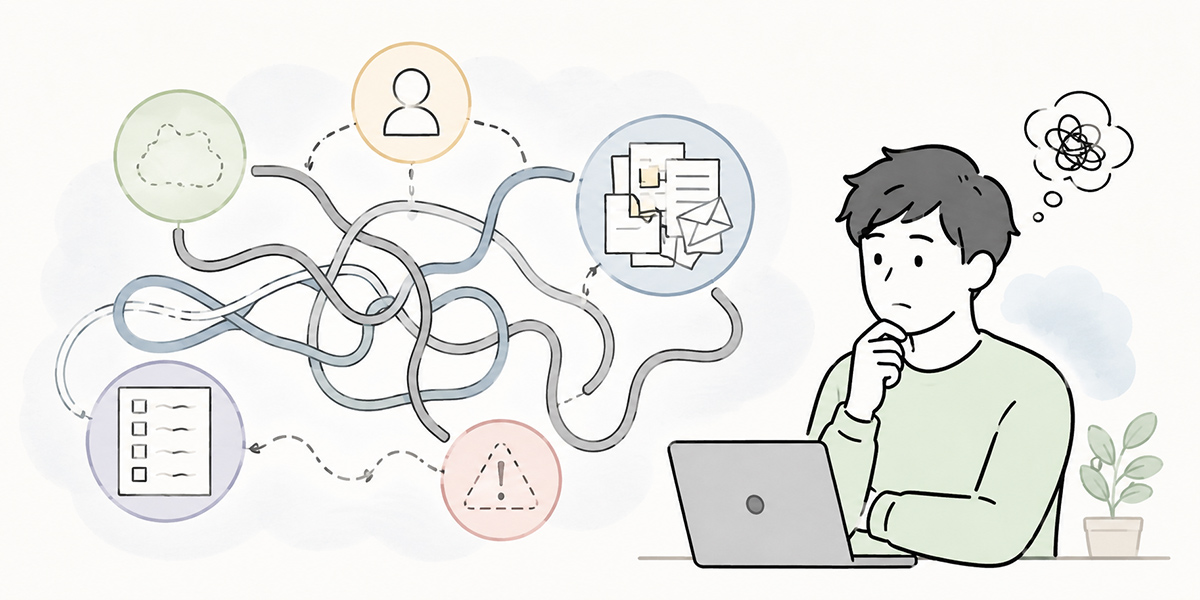
経理業務にAIエージェントを導入するとき、失敗しやすいパターンがあります。筆者が特に注意しているのは、「AIの性能」ではなく「業務側の準備不足」によって起きる失敗です。
ルールが曖昧なままAIに任せる
社内の規程や仕訳ルールが曖昧なままAIに任せると、AIの出力も曖昧になります。
「担当者が何となく判断していたこと」をそのままAIに渡すのではなく、判断基準を言語化する必要があります。これは手間がかかりますが、AI導入の前提として重要です。
AIは、曖昧なルールを魔法のように整えてくれる存在ではありません。曖昧さを見つけることはできますが、会社としての判断基準は人が決める必要があります。
古い資料を参照情報に残し続ける
古い経費規程や過去の例外処理がAIの参照情報に残っていると、AIが古いルールを前提に回答する可能性があります。
特に、電子帳簿保存法への対応やインボイス制度に関わる情報は、更新管理が重要です。電子帳簿保存法は、税務関係帳簿書類のデータ保存や、電子取引に関する保存義務・保存方法に関わる制度です。経理業務で電子データを扱う場合は、自社の保存方法が制度要件に合っているかを確認する必要があります。
参照情報には、更新日、主管部門、適用開始日を明記しておくと運用しやすくなります。
AIエージェントは、参照する情報が古ければ、古い前提で回答します。これは人間の担当者でも同じです。だからこそ、AI活用では情報の鮮度管理が重要になります。
現場申請者への説明を省略する
AIエージェントを経理部門だけで導入しても、現場申請者が使い方を理解していなければ、差戻しは減りません。
たとえば、領収書の添付方法、申請理由の書き方、勘定科目の選び方、差戻しコメントの読み方などを、現場向けに説明する必要があります。
AI導入は、経理部門だけの改善ではなく、申請する側を含めた業務設計です。
筆者が現場に入るときは、経理担当者だけでなく、申請する営業や現場責任者にも話を聞きます。なぜなら、差戻しの多くは、経理側の確認不足ではなく、申請側の入力時点で起きているからです。入口を整えずに出口だけAI化しても、業務は大きく変わりません。
効果測定を時間短縮だけで見る
AI導入の効果を「何時間削減できたか」だけで見ると、内部統制や確認品質の改善が見えにくくなります。
見るべき指標は、時間だけではありません。
- 差戻し件数
- 再差戻し件数
- 月次決算の締め遅延件数
- 確認漏れ件数
- 申請者からの問い合わせ件数
- AIの要確認判定率
- 人による修正率
これらを組み合わせて見ることで、単なる時短ではなく、経理業務全体の安定化を評価できます。
時間が短くなっても、確認漏れが増えたら意味がありません。逆に、時間短縮が限定的でも、差戻しが減り、説明責任が明確になり、決算前の心理的負荷が下がるなら、それは重要な改善です。
小さく始めるなら、経費精算か請求書突合から
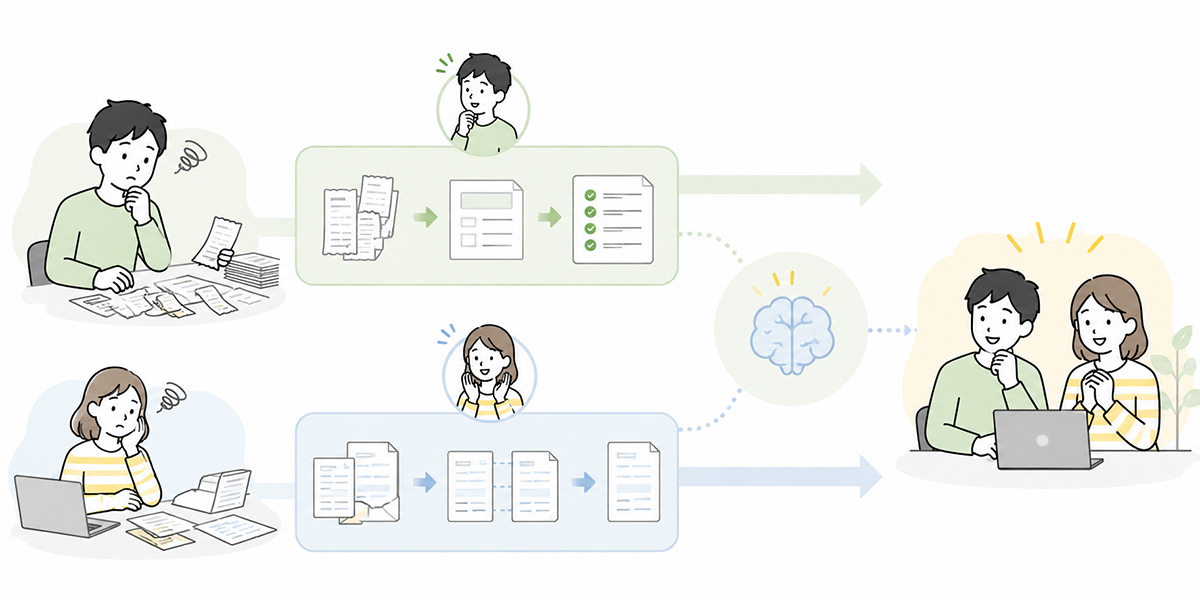
これから経理 業務実行AIエージェントを導入するなら、最初から会計全体を対象にする必要はありません。
小さく始めるなら、経費精算または請求書突合が適しています。
経費精算は、規程確認や添付漏れなど、確認項目が分かりやすい業務です。現場申請者とのやり取りも多いため、差戻しコメントの標準化による効果が見えやすくなります。
請求書突合は、金額、取引先、日付、発注情報など、照合対象が明確です。件数が多い企業ほど、一次確認の負荷を下げやすくなります。
一方、会計仕訳チェックは効果が大きい反面、社内ルールや過去処理への依存度が高くなります。導入する場合は、仕訳ルールの整備や例外処理の棚卸しを先に行うことをおすすめします。
筆者の感覚では、AI導入の最初の成功体験は、小さくても構いません。「毎月20件あった同じ差戻しが、翌月10件に減った」「請求書チェックで迷う項目が一覧化された」「経理担当者が残業前に例外候補だけ確認できるようになった」。こうした変化が、次の導入範囲を広げる土台になります。
AI導入は、大きな変革として始めるより、現場の痛みがはっきりしている一点から始める方が続きます。
まとめ:AIは経理の判断を奪うのではなく、判断する時間を取り戻す
請求書 自動化 AI、経費精算 AI、会計チェック AIは、経理業務を完全に置き換えるものではありません。むしろ、定型的な確認作業をAIエージェントに任せることで、人が判断すべき仕事に集中するための仕組みです。
月末月初の経理業務では、確認すべき項目が多く、関係者も多く、時間の余裕もありません。その中で、すべてを人の目だけで支え続けるのは限界があります。
業務実行AIエージェントを活用すれば、証憑突合、仕訳ルール確認、異常検知、監査ログ管理の一部を定型化できます。これにより、経理担当者は単純な確認作業から離れ、例外判断、内部統制、決算品質の向上に時間を使いやすくなります。
ただし、AIエージェントの導入は、ツールを入れるだけでは成功しません。規程、承認ルール、参照情報、監査ログ、人による最終確認をセットで設計する必要があります。
AIに任せたというより、毎月同じ確認に追われる状態から抜け出せた感覚です。経理が止める側ではなく、判断を支える側に戻れました
株式会社サードスコープ 管理部門責任者 森田さん(仮名)
筆者は、この言葉に経理AI活用の本質があると感じています。AIは、経理の専門性を薄めるものではありません。むしろ、経理が本来持っている判断力、統制力、説明力を発揮しやすくするための仕組みです。
経理のAI活用で目指すべきなのは、人を減らすことではありません。人が本来見るべきリスク、例外、統制に目を向けられる状態をつくることです。
Kanataのような業務実行AIエージェント基盤は、社内資料、プロンプト、AIチャットを業務単位で整理しながら運用したい企業に向いています。ただし、会計システム、ワークフロー、文書管理ツールなど、既存環境との相性も踏まえて選定することが大切です。
まずは一つの確認業務から始める。その小さな改善の積み重ねが、月次決算に追われる経理から、継続的に改善できるバックオフィスへの第一歩になります。
Q&A:請求・経費・会計チェックのAI活用でよくある質問
請求書チェックはAIだけで完結できますか?
完全にAIだけで完結させる前提はおすすめしません。AIは、請求書と発注情報の照合、表記ゆれの検出、金額差異の抽出などには活用できます。一方で、例外処理や支払可否の最終判断は、人が確認する設計にする必要があります。
経費精算 AIを導入すると、差戻しはなくなりますか?
差戻しをゼロにすることは現実的ではありません。ただし、領収書の添付漏れ、日付不一致、申請理由の不足など、定型的な不備は事前に検出しやすくなります。差戻しコメントを標準化すれば、申請者が修正しやすくなる効果も期待できます。
会計チェック AIに仕訳を自動確定させてもよいですか?
仕訳候補の提示や過去処理との比較には活用できますが、自動確定には慎重さが必要です。特に、税務判断、例外処理、決算数値に影響する処理は、人が確認する前提で運用した方が安全です。
AI導入前に準備すべきものは何ですか?
まず、経費規程、請求書処理ルール、仕訳ルール、承認フロー、過去の差戻し理由を整理します。次に、どの資料をAIに参照させるか、どの判断を人が行うか、どのログを残すかを決めます。AIツールの選定は、その後でも遅くありません。
弊社が提供するKanataはどのような経理AI活用に向いていますか?
経理部門専用のAIチャットを作り、社内規程や業務ルールを参照させながら、請求書チェック、経費精算チェック、仕訳確認などを分けて運用したい場合に向いています。特に、複数の確認業務をプロジェクト単位で整理し、参照情報を管理しながら使いたい企業に適しています。一方で、既存の会計システムやワークフローとの連携範囲は、導入前に確認する必要があります。